Застыли на месте: цены на московские премиальные новостройки не меняются три месяца подряд - «Недвижимость»
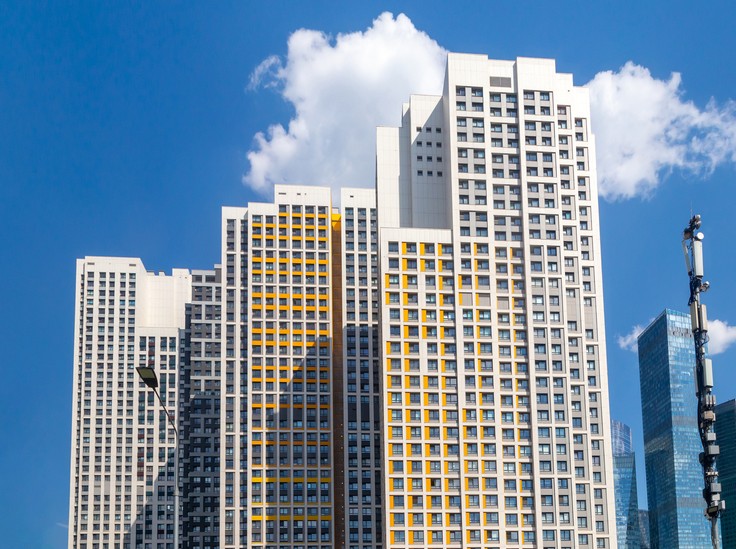
В третьем квартале премиум-класс сохранил на московском рынке первичного жилья лидерство с точки зрения запуска новых проектов и роста объема предложения. При этом средние ценники, на радость покупателям, почти не изменились.
«В июле – сентябре на рынке новостроек премиум-класса экспонировалось 9,1 тыс. лотов (+18% за квартал)», – сообщила «МК» директор управления элитной недвижимости компании «Метриум Премиум» Анна Раджабова. Лидерство по объему предложения сохранили ЗАО (2,3 тыс. объектов) и ЦАО (1,6 тыс. объектов). За прошедший квартал выбор жилья увеличился почти во всех локациях. За исключением СЗАО, где объем предложения сократился на 9% на фоне стабильного исчерпания предложения.
Цены в большинстве округов колебались минимально – в пределах 3%. Резкое снижение средних ценников, сразу на 35%, отмечалось только в ЮЗАО. Сказался выход на рынок двух новых проектов по стартовым, более низким ценам.
«Площадь Западного округа Москвы в два с половиной раза больше, чем Центрального», – сказала «МК» коммерческий директор по стратегическому развитию ГК «Град Девелопмент» Яна Сосорева. При этом запад столицы менее интенсивно застраивался в последние годы. Здесь больше привлекательных участков под застройку, в т.ч. в зеленых локациях с хорошей транспортной доступностью. В результате здесь наблюдается высокий уровень девелоперской активности, который, тем не менее, не стал причиной затоваривания.
За счет нового объема предложения сильнее всего увеличилась доля лотов на начальном этапе строительства, которая подросла 6,5% до 25,4%. Также немного вырос показатель на стадии отделки, составив 17,6% (+1,8 п.п.). В то же время удельный вес остальных этапов строительной готовности сократился: доля корпусов на стадии монтажа нижних этажей снизилась на 1,6% до 24,5%, на этапе монтажа верхних этажей – на 3,7% до 18%, а готовых сданных корпусов – на 2,9% до 14,5%.
В структуре предложения по типологии за квартал наметилось движение в сторону более компактных форматов. Главный прирост показали «однушки», доля которых увеличилась на 1,4% до 34,1%. При этом «удельный вес» двухкомнатных вариантов снизился на 0,8% до 34,8%, а многокомнатного жилья – на 0,6% до 6,5%. В то же время доли студий и трехкомнатных квартир практически не изменились.
По-прежнему продолжается увеличение объема лотов без отделки. Поскольку во всех стартовавших проектах отделка полностью отсутствовала, доля предложения без отделки выросла на 5,6 п.п. и достигла 78,1%. В результате доли альтернативных вариантов отделки снизились. В свою очередь, для формата white box показатель сократился на 4,5%, до 16,5%, а для чистовой отделки – на 1,1%, до 5,4%.
По подсчетам эксперта, в конце сентября средняя стоимость 1 кв. м квартир составила 903,1 тыс. руб. (без изменений за квартал), а апартаментов – подорожала на 2% за квартал, до 1,3 млн руб.
Старты новых проектов по ценам ниже средних по рынку привели к перераспределению предложения по ценовым диапазонам. Так, доля квартир стоимостью до 30 млн руб. за квартал выросла на 3 п.п.
В июле – сентябре на рынке новостроек премиум-класса было зарегистрировано 1,4 тыс. ДДУ (+26% за квартал). Больше всего сделок состоялось в июле (498 ДДУ), а меньше всего – в августе (416 ДДУ).
Доля сделок с привлечением ипотечного кредита за квартал не изменилась, сохранившись на отметке в 19%. В то же время средняя стоимость рыночной ипотеки снизилась на 0,6 п.п. – до 18,7%.
«В третьем квартале премиальный сегмент показал стабильность с точки зрения запуска новых проектов и роста объема предложения», – подчеркнула Раджабова. За рассматриваемый период на рынок вышло 6 новых проектов, а общий объем предложения вырос на 18%, обогнав массовый сегмент, где этот показатель составил 8,9 тыс. лотов.
Дальнейшая покупательская активность в сегменте «премиум», по мнению эксперта, будет зависеть от динамики ключевой ставки ЦБ и интенсивности новых стартов.
И будьте в курсе первыми!